فرنسا.. هل تعوض شركات التأمين كامل خسائر المتاجر المنهوبة والسيارات المحترقة بعد أحداث 17 أكتوبر؟

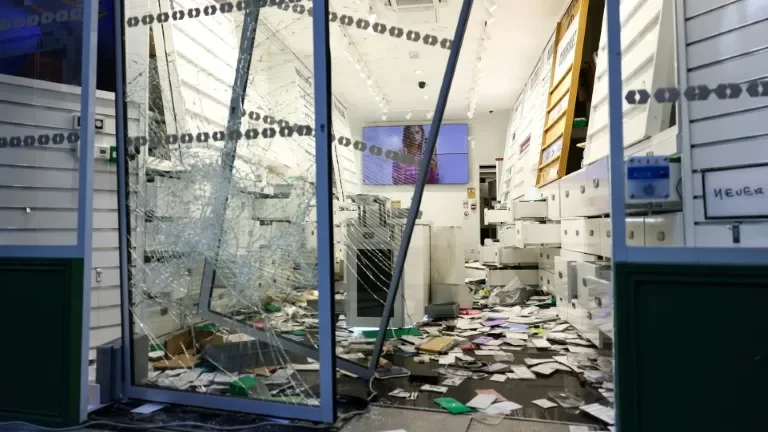
بعد أحداث 17 أكتوبر في فرنسا، هل تغطي شركات التأمين جميع خسائر المتاجر المنهوبة والسيارات المحترقة؟ شرح شروط التعويض ومهلة الإبلاغ الجديدة البالغة 30 يومًا.
تثير موجة النهب والتخريب التي شهدتها مدن فرنسية خلال عطلة 17 و18 أكتوبر/تشرين الأول 2026 تساؤلات لدى أصحاب المتاجر والسيارات المتضررة: هل تتحمل شركات التأمين قيمة الخسائر كاملة، أم سيجد بعض الضحايا أنفسهم أمام فواتير كبيرة لا تشملها وثائقهم؟
بحسب تقرير نشره RMC/BFMTV الاثنين 19 أكتوبر، فإن التعويض ليس تلقائيًا ولا مضمونًا بنسبة 100% لكل متضرر؛ بل يتوقف على نوع التأمين، والضمانات المدرجة في العقد، وطبيعة الضرر، وحدود التعويض والاستثناءات والتحمل الذاتي.
المتاجر المنهوبة: التأمين الشامل ليس شيكًا مفتوحًا
قد تغطي عقود التأمين المهني متعددة المخاطر الأضرار التي تصيب الواجهات والمعدات والمخزون، إذا شملت الوثيقة ضمانات السرقة أو التخريب أو الشغب وفق الشروط المحددة. لكن وجود تأمين تجاري لا يعني بالضرورة تغطية جميع الخسائر، ولا سيما خسارة الإيرادات الناجمة عن إغلاق المحل، ما لم يكن العقد يتضمن ضمان «خسارة الاستغلال» الملائم.
كما قد تُخصم مبالغ التحمل الذاتي (franchise) وتُطبَّق حدود قصوى للتعويض أو شروط تتعلق بوسائل الحماية وإثبات قيمة البضائع. لذلك تختلف النتيجة من متجر إلى آخر حتى إذا تعرضا للأضرار في اليوم نفسه.
السيارات المحترقة: ما الذي يغطيه التأمين؟
بالنسبة للسيارات التي أُحرقت أو تعرضت للتخريب، فإن التأمين الإلزامي ضد المسؤولية المدنية تجاه الغير وحده لا يكفي عادة لتعويض صاحب السيارة عن الضرر الذي أصاب مركبته. ويتوقف التعويض على وجود ضمان الحريق أو الأضرار الشاملة أو التخريب، وعلى شروط العقد.
وتوضح الحكومة الفرنسية أن الأضرار الناتجة عن الحرائق لا تدخل ضمن نظام الكوارث الطبيعية، بل تخضع لضمان الحريق في عقود التأمين التي تتضمنه، سواء تعلق الأمر بالمنازل أو المحال أو المركبات.
هل يغطي قانون «ضمان الشغب» الجديد هذه الأحداث؟
رغم إقرار مبدأ ضمان خاص بأضرار الشغب في قانون المالية الفرنسي لعام 2026، أشار مختصون في التأمين إلى أن النظام الجديد لم يكن قد دخل حيز التطبيق الفعلي عند وقوع أحداث أكتوبر، ولذلك لا يمكن افتراض أن كل الأضرار أصبحت مشمولة تلقائيًا بضمان موحد. ويظل العقد الساري وقت وقوع الضرر هو نقطة البداية لتحديد الحقوق.
شركات التأمين تمدد مهلة الإبلاغ إلى 30 يومًا
أعلنت الهيئة المهنية France Assureurs، الاثنين 19 أكتوبر، مجموعة إجراءات استثنائية لمساعدة المتضررين، أبرزها تمديد مهلة التصريح بالأضرار إلى 30 يومًا بدلًا من المهلة المعتادة التي تكون غالبًا خمسة أيام عمل، وتسريع المعاينات وإجراءات التعويض، وتسهيل صرف دفعات مقدمة للحالات الأكثر إلحاحًا.
ويمثل هذا الإعلان تسهيلًا مهمًا للإجراءات، لكنه لا يلغي الحاجة إلى وجود تغطية تأمينية ملائمة، ولا يعني أن الشركات تعهدت بدفع القيمة الكاملة لكل مطالبة.
ماذا يفعل المتضرر الآن؟
- توثيق الضرر: تصوير الموقع والسيارة أو المتجر قبل الإصلاح متى أمكن، والاحتفاظ بقوائم البضائع والفواتير وشهادات الشهود.
- تقديم بلاغ: إبلاغ الشرطة أو الدرك والحصول على إثبات رسمي، خصوصًا في حالات السرقة والتخريب.
- الاتصال بشركة التأمين: تسجيل المطالبة خلال المهلة المعلنة وتقديم رقم الوثيقة ووصف الضرر والمستندات.
- مراجعة الضمانات: التأكد من تغطية السرقة والحريق والشغب وخسارة النشاط التجاري، وسؤال الشركة عن مبلغ التحمل والحد الأقصى للتعويض.
- الحفاظ على الأدلة: عدم التخلص من الأشياء المتضررة أو إجراء إصلاحات غير عاجلة قبل التنسيق مع شركة التأمين عندما تكون المعاينة مطلوبة؛ مع اتخاذ تدابير السلامة العاجلة وتوثيق نفقاتها.
دعم حكومي منفصل عن تعويضات التأمين
بالتوازي، أعلنت الحكومة الفرنسية إنشاء صندوق دعم خاص للمتاجر المتضررة وتفعيل نظام النشاط الجزئي اعتبارًا من الثلاثاء 20 أكتوبر. ويُعد الدعم الحكومي مسارًا منفصلًا عن مطالبة شركة التأمين، وتظل شروط الجمع بين المساعدات والتعويضات رهن القواعد التي تعلنها الجهات المختصة.
المصادر: RMC/BFMTV، France Assureurs، RTL، 19 أكتوبر 2026.