الخليج بعد هرمز.. هل تنقذ خطوط الأنابيب السعودية والإماراتية صادرات النفط والغاز من الاختناق؟

تحليل بالأرقام لقدرة خط شرق غرب السعودي وخط حبشان الفجيرة الإماراتي على تجاوز مضيق هرمز وحدود البدائل بالنسبة إلى قطر والكويت والعراق.
كشفت أزمة مضيق هرمز أن وجود خطوط أنابيب بديلة لا يساوي امتلاك بديل كامل للمضيق. فالسعودية والإمارات تستطيعان نقل جانب من نفطهما إلى منافذ تقع خارج الخليج، لكن طاقة تلك الخطوط محدودة، كما أن تشغيلها بكامل طاقتها يعتمد على الموانئ والتخزين والأساطيل والظروف الأمنية في البحار التي تنتهي إليها.
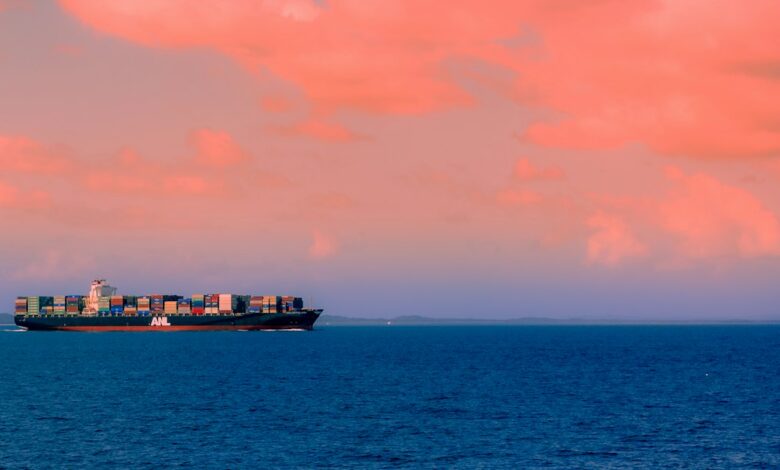
بحسب وكالة الطاقة الدولية، مر عبر هرمز في عام 2025 نحو 20 مليون برميل يومياً من النفط الخام والمنتجات النفطية، بما يعادل قرابة ربع تجارة النفط المنقولة بحراً عالمياً. ويعني ذلك أن أي انقطاع طويل يخلق فجوة لا يمكن سدها ببساطة عبر تحويل السفن إلى طريق بحري آخر، لأن المضيق هو المخرج البحري الوحيد من الخليج إلى بحر عُمان.
تملك السعودية خط أنابيب شرق غرب الذي ينقل الخام من المنطقة الشرقية إلى ميناء ينبع على البحر الأحمر. وتملك الإمارات خط حبشان الفجيرة الذي يتيح تصدير الخام من الساحل المطل على خليج عُمان. وهما مساران يوفران مرونة مهمة، لكنهما لا ينقلان تلقائياً جميع صادرات البلدين، فضلاً عن صادرات الدول الأخرى.
تقدر وكالة الطاقة الدولية الطاقة المتاحة لتحويل تدفقات النفط عبر المسارات البديلة في السعودية والإمارات بنحو 3.5 إلى 5.5 ملايين برميل يومياً. وهذا تقدير لقدرة متاحة محتملة، لا وعد بأن كامل الكمية يمكن استخدامها فوراً في جميع الظروف؛ إذ تحذر الوكالة من أن سلاسل الإمداد المطلوبة لتحويل تدفقات كبيرة لم تُختبر بصورة كافية.
في الإمارات، يمتد خط حبشان الفجيرة لمسافة تقارب 400 كيلومتر، وتبلغ طاقته الحالية المعلنة نحو 1.8 مليون برميل يومياً، مع استخدام قائم يقارب 1.1 مليون برميل، ما يترك حيزاً إضافياً محدوداً قياساً إلى إجمالي تجارة المضيق. أما السعودية، فتعتمد قدرة التحويل الفعلية على التوازن بين تشغيل الخط ومرافق ينبع وحركة الناقلات في البحر الأحمر.
وهنا يظهر خطر الانتقال من اختناق إلى آخر. فالمسار السعودي ينتهي في البحر الأحمر، حيث ترتبط سلامة التجارة أيضاً بأمن باب المندب. وبالتالي فإن تجاوز هرمز جغرافياً لا يلغي جميع المخاطر البحرية، بل يعيد توزيعها بين ممرات مختلفة.
الوضع أكثر صعوبة بالنسبة إلى صادرات الغاز الطبيعي المسال. فالغاز القطري يُشحن من منشآت تقع داخل الخليج، ولا توجد شبكة أنابيب بديلة قادرة على نقل أحجام مماثلة من الغاز المسال إلى موانئ خارج هرمز. كما تعتمد الكويت والبحرين وأجزاء كبيرة من صادرات العراق على الملاحة عبر المضيق بدرجات متفاوتة.
تستدعي هذه الوقائع تمييزاً بين ثلاثة مستويات: بديل جزئي للنفط الخام، وبديل لوجستي يحتاج إلى وقت واستثمارات، وغياب بديل مكافئ للغاز المسال. وبناء عليه، لا يمكن قياس أمن الطاقة الخليجي بعدد الكيلومترات من الأنابيب وحده، بل بقدرة الشبكة كلها على العمل في ظروف الأزمة.
الاستنتاج أن خطوط السعودية والإمارات تمنح الخليج هامشاً مهماً لتخفيف الصدمة، لكنها لا تحرره من هرمز. وقد تدفع الأزمة إلى توسيع الموانئ والمخزونات والبنية التحتية، إلا أن هذه استثمارات طويلة الأجل لا تمثل حلاً فورياً لأزمة الملاحة الراهنة.
يورو تايمز / المحرر السياسي
المصادر والمراجع
- وكالة الطاقة الدولية: مضيق هرمز والطرق البديلة
- تحليل حول سباق الشرق الأوسط لتجاوز هرمز
- إصلاح عربي: تأثير اضطراب هرمز على الغاز الطبيعي المسال
شاهد أيضًا
رابط الفيديو على يوتيوب: انقر هنا (https://www.youtube.com/watch?v=MN2z_fJGZL8)